HF Sinclair 拟分拆润滑油业务,加拿大最大基础油装置计划2027年关停
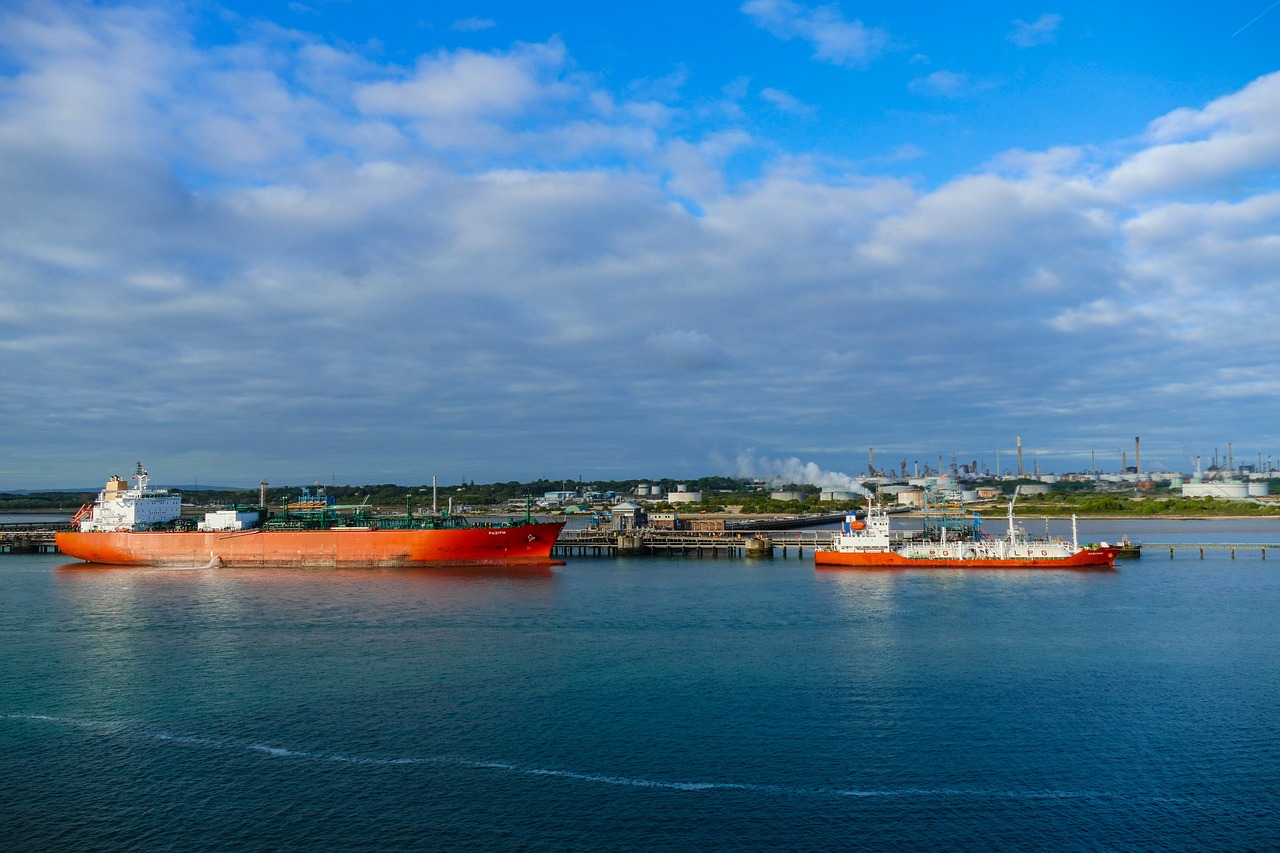
HF Sinclair 于7月28日宣布,计划将润滑油与特种业务板块分拆为独立上市公司,同时关停位于安大略省密西沙加的基础油炼厂,过渡工作预计2027年基本完成。消息发布次日,Unifor 工会发表声明,谴责该公司关闭加拿大最大基础油炼厂的决定。
方案要点
按照公司规划,分拆后的新公司将采用资本轻型模式运营,依托技术能力、全球品牌认知与既有销售渠道,追求更强的财务灵活性与更稳定的自由现金流。公司称,分拆的目的是通过两家专注度更高的企业释放价值。
密西沙加是加拿大最大的基础油生产设施。即便炼厂本身关停,公司在该地区的研发实验室、润滑油调配与包装业务以及供应链物流职能预计保留。分拆预计耗时12至18个月,且无需股东投票表决。
被分拆的板块包含多个既有品牌,其中包括 HF Sinclair 于2017年从 Suncor 收购的 Petro-Canada Lubricants,以及 Red Giant Oil、Sonneborn 与 HollyFrontier Specialty Products。该板块2026年第二季度调整后 EBITDA 为2.07亿美元。
先锁原料,再处置资产
从供应端看,顺序比标题更重要。HF Sinclair 已经与两家全球基础油生产商落实了商业协议。
其一是与 SK Enmove 的长期三类基础油供应协议,同时 SK Enmove 成为 YUBASE 三类基础油在北美关键区域的独家分销商。其二是与雪佛龙产品公司的协议:自2027年5月1日起,雪佛龙 Group II 基础油在加拿大全境及美国现有客户区域的独家分销权交由 HF Sinclair。
公司位于俄克拉荷马州塔尔萨的炼厂将继续供应 Group I 与特种产品。综合这些安排,分拆后的新公司在没有自有加拿大基础油装置的情况下,仍将提供 Group I、Group II、Group III 全系列基础油。先锁定原料来源、再剥离重资产,这个顺序使分拆后的公司不至于成为自身的供应风险。
对买家意味着什么
对采购方而言,这一公告改变的是北美二类、三类基础油供给的整体形状,而不只是某一份合同。当这样规模的装置退出时,它原先供应的数量并没有消失,而是在剩余生产商、进口货源与分销商之间重新分配。
再分配需要时间,而短缺往往就出现在这个窗口期。买方自己的合同在纸面上可能纹丝不动,但它所依赖的牌号会因为其他买家同时被改道而变得难以获得。
还有一种更安静的敞口:如果合同只写了品牌,而没有写明供应商、规格与交货窗口,那么供货装置或服务渠道的变化可以被合同完全吸收,连一次商务沟通都不会触发。写全这三项的合同,在过渡期比只写品牌的合同更耐久。
更宽的分配议题
关停并非孤立事件。中东产能因冲突持续离线,韩国作为全球三类基础油主要产地的地位随之上升——HF Sinclair 与 SK Enmove 的协议正是这一趋势的直接体现。雪佛龙同期调整北美分销网络也指向同一方向:资产与渠道正在被置换,竞争边界正围绕可得性与物流能力重新划定,而不只是围绕谁拥有装置。
对添加剂或成品润滑油企业来说,现实的含义是:去年做采购计划时用的那张供应地图,已经不是现在适用的那张。再分配是一个以年计的过程,其影响会在不同时间到达不同市场。
2027年之前应做什么
在北美有采购敞口的企业,此时适合重新确认合格的第二来源,并检查资质与认证是否已经就位,而不是只比价格。已经通过技术批准并具备现行规格的第二来源才是真实选项;只停留在名单上的名字不是。
同时值得梳理:自身哪些牌号依赖来自北美的二类、三类基础油,以及这些牌号各自有多少覆盖量。过渡期预计贯穿2027年,时间窗口是存在的——但只有在分配窗口打开之前使用,计划时间才有意义。
结语
一次12至18个月的分拆、一座加拿大装置关停、两份提前签署的供应协议,共同构成的不是一次即时短缺,而是北美二类、三类基础油数量的重新分配。能够平稳应对的买家,是那些在过渡开始之前就把第二来源完成批准、规格确认与文件归档的企业。